
تسارع سوق الترشيح الغشائي حتى عام 2035: الطلب العالمي على الأمن المائي وإعادة الاستخدام الصناعي
يدخل سوق الترشيح الغشائي العالمي عام 2026 مدفوعاً بأساسيات طلب أوسع، وسلوكيات شراء أكثر انتظاماً، وهيكل عرض أكثر تنوعاً من الناحية الإقليمية. هذا المقال هو ترجمة وتحليل يعتمد على التقرير الشامل لمؤسسة IndexBox.
يبدأ سوق الترشيح الغشائي (Membrane Filtration) فترة التوقعات من 2026 إلى 2035 كقطاع ناضج ولكنه يتوسع هيكلياً في صناعة تكنولوجيا الفصل؛ حيث يعتمد الطلب بشكل متزايد على الامتثال التنظيمي، والأمن المائي، وتكثيف العمليات بدلاً من النفقات الرأسمالية الاختيارية.
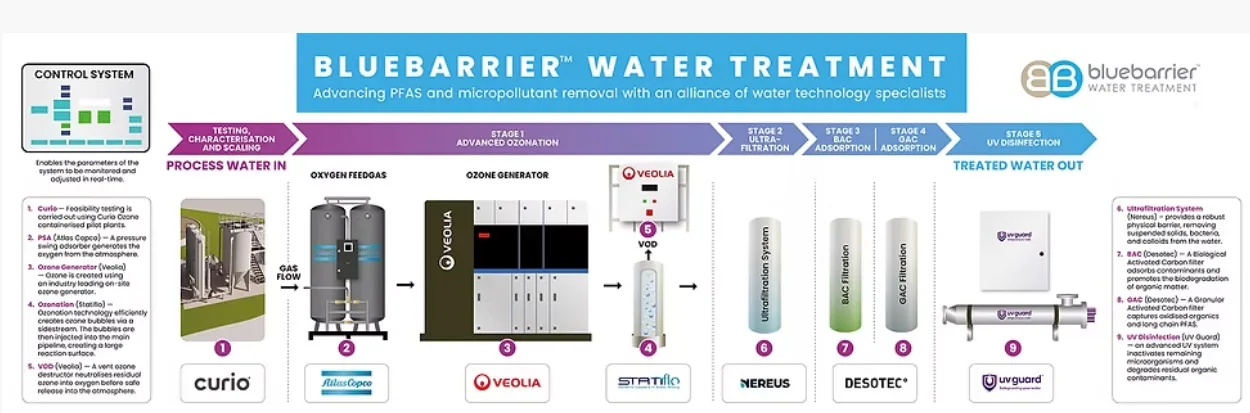
يضم هذا السوق عمليات الفصل تحت الضغط بما في ذلك الترشيح الدقيق، والترشيح الفائق، والترشيح النانوي، والتناضح العكسي، والتحليل الكهربائي، وفصل الغازات، والتي يتم تقديمها عبر وحدات لولبية، وألياف مجوفة، وأنابيب، وإطارات، بالإضافة إلى عناصر بديلة، وخراطيش، وخدمات الأنظمة المتكاملة.
بناءً على خط الأساس لعام 2026، يتشكل ملف نمو السوق من خلال ثلاث قوى متقاطعة:
أولاً، متطلبات إعادة تدوير المياه البلدية والصناعية التي تحول الترشيح الغشائي من أداة كفاءة اختيارية إلى شرط للحصول على التراخيص في الأحواض التي تعاني من إجهاد مائي.
ثانياً، التطوير المستدام لقدرات تحلية المياه في الشرق الأوسط وشمال أفريقيا والمناطق الساحلية في آسيا والمحيط الهادئ حيث يظل التناضح العكسي هو التكنولوجيا المهيمنة.
ثالثاً، توسع الإنتاج الصيدلاني الحيوي وتصنيع الأغذية والمشروبات حيث تزداد صرامة متطلبات الترشيح المعقم والتنقية.
لا تزال الديناميكيات التنافسية تتركز بين الشركات الصناعية متعددة الجنسيات وشركات تكنولوجيا المياه، لكن مصنعي الوحدات المتخصصين ومقدمي الخدمات يكتسبون حصة أكبر من قيمة قطع الغيار والصيانة. تفترض توقعات الأفق حتى عام 2035 عدم حدوث أي تغيير تقني مفاجئ واستمرار الانخفاض التدريجي في تكاليف وحدة الغشاء.
يقدم هذا التقرير تقييماً يعتمد على البيانات لحجم السوق، والتقسيم، وهيكل سلسلة التوريد، والطلب الإقليمي. يتوقع سيناريو الأساس أن يستمر السوق في النمو بمعدل نمو سنوي مركب معتدل أحادي الرقم، وأن يتجاوز مؤشر السوق 100 في عام 2025 ليصل إلى مستوى أعلى بحلول عام 2035.
يظل قطاع معالجة المياه ومياه الصرف الصحي أكبر مرسى للحجم، ولكن من المتوقع تحقيق أسرع المكاسب في فصل العمليات الصناعية والإنتاج الصيدلاني الحيوي. تتحول الميزانيات الرأسمالية للبلديات في الاقتصادات المتقدمة تدريجياً من الإنشاءات الجديدة نحو دورات الاستبدال والتطوير.
في الأسواق الناشئة، وخاصة في آسيا والمحيط الهادئ والشرق الأوسط، تعد محطات تحلية المياه وإعادة التدوير الجديدة هي المحرك الرئيسي للحجم. يكمن عدم اليقين الرئيسي في سيناريو الأساس في سرعة تكثيف الرقابة على جودة مياه الصرف والمعالجات المتعلقة بمركبات PFAS، مما قد يسرع طلب الاستبدال في أمريكا الشمالية وأوروبا.
محركات ومحددات الطلب
تشمل محركات الطلب الرئيسية تشديد لوائح إعادة تدوير وتصريف المياه البلدية والصناعية، والتطوير المستدام لقدرات تحلية المياه في المناطق الساحلية التي تعاني من الإجهاد المائي، وتوسع الإنشاءات الصيدلانية الحيوية. كما تلعب معالجة المياه وإعادة الاستخدام الصناعي وأهداف استعادة الموارد في الصناعات الكيميائية دوراً رئيسياً.
من ناحية أخرى، تشمل قيود النمو المحتملة التكاليف الرأسمالية الأولية المرتفعة، وتحديات التلوث الغشائي (Fouling) التي تزيد من تكاليف التشغيل، وضغط الأسعار التنافسي في قطاعات الترشيح الدقيق والترشيح الفائق الناضجة.
هيكل الطلب حسب صناعات الاستخدام النهائي
معالجة المياه ومياه الصرف الصحي (حصة تقديرية: 38%): هذا هو القطاع النهائي الأكبر للترشيح الغشائي، ومرتكز في محطات مياه الشرب البلدية ومعالجة مياه الصرف الصناعية. تشمل الاتجاهات الرئيسية التحول من الإنشاءات الجديدة إلى نفقات التطوير والاستخدام المتزايد للمفاعلات الحيوية الغشائية. تشمل الشركات الممثلة SUEZ وVeolia وDuPont Water Solutions.
فصل العمليات الصناعية (حصة تقديرية: 22%): يشمل هذا القطاع تطبيقات الأغشية في الصناعات الكيميائية والتعدين واللب والورق والمنسوجات، حيث تُستخدم الأغشية للتركيز والتنقية واستعادة المياه والمواد الكيميائية المعالجة. المحرك الرئيسي هو اقتصاديات استعادة الموارد. تشمل الشركات الممثلة Koch Separation Solutions وVeolia وAsahi Kasei.
تجهيز الأغذية والمشروبات (حصة تقديرية: 15%): يستخدم تجهيز الأغذية الترشيح الغشائي للتصفية والتركيز والتثبيت الميكروبي في إنتاج الألبان والمشروبات والسكر. يتم دعم هذا القطاع بطلب مستدام للحفاظ على جودة المنتج وزيادة مدة الصلاحية. شركات مثل Toray Industries وPall Corporation نشطة في هذا المجال.
الإنتاج الصيدلاني الحيوي (حصة تقديرية: 14%): يعتمد الإنتاج الصيدلاني الحيوي بشكل كبير على الأغشية بسبب الترشيح المعقم وتحضير المحاليل المنظمة (Buffer). يسجل هذا القطاع أسرع نمو بين القطاعات النهائية. شركات مثل Sartorius وMerck KGaA هي لاعبون رئيسيون في هذا المجال.
تحلية المياه (حصة تقديرية: 11%): تحلية المياه هي قطاع متنامٍ هيكلياً تهيمن عليه تقنية التناضح العكسي. يتركز نمو الطلب في الشرق الأوسط وشمال أفريقيا وآسيا والمحيط الهادئ. تلعب شركتا LG Chem وToyobo أدواراً في هذا القطاع.
الديناميكيات الإقليمية
آسيا والمحيط الهادئ (حصة تقديرية: 34%): أكبر وأسرع سوق إقليمي مدعوم بتطوير قدرات التحلية في الصين والهند ومتطلبات إعادة تدوير المياه.
أمريكا الشمالية (حصة تقديرية: 24%): سوق ناضج ولكن مرن مع التركيز على استبدال الأنظمة وتطويرها والاهتمام بالمعالجات المتعلقة بملوثات PFAS.
أوروبا (حصة تقديرية: 21%): تشكلت بناءً على لوائح صارمة لجودة المياه وإعادة التدوير التي تساعد على اعتماد الأغشية في القطاعات البلدية والصناعية.
الشرق الأوسط وأفريقيا (حصة تقديرية: 13%): المنطقة الرئيسية لتحلية المياه مع مشاريع التناضح العكسي واسعة النطاق الناتجة عن النقص الحاد في المياه.
أمريكا اللاتينية (حصة تقديرية: 8%): تمثل نمواً معتدلاً مع التركيز على معالجة المياه البلدية وفصل العمليات المعدنية.
تحليل اختصاصي فريق مركز رؤى المياه (Water Insight Hub)
تشير الآثار العالمية لهذا التقرير إلى أن تقنيات الأغشية لم تعد خياراً ترفيهياً، بل أصبحت العمود الفقري للأمن المائي على نطاق عالمي. وبالنظر إلى تحديات نقص المياه المتزايدة التي تمت الإشارة إليها أيضاً في التقارير التحليلية للأمم المتحدة، فإن توسع هذا السوق أمر لا مفر منه.
إن الرابط العميق بين هذا السوق وتكنولوجيا المياه يشير إلى أن الشركات الموردة يجب أن تتجه نحو تقديم حلول ذكية ورقمية. المراقبة القائمة على البيانات والصيانة الوقائية هي المفتاح الرئيسي لتقليل تكاليف دورة حياة الأنظمة الغشائية.
تسلط نظرة منطقة الشرق الأوسط وشمال أفريقيا (MENA) الضوء مرة أخرى على الأهمية الحيوية لمشاريع تحلية المياه القائمة على التناضح العكسي. تعمل دول هذه المنطقة، بالاعتماد على الابتكارات المتقدمة، على ضمان استدامة موارد المياه العذبة الخاصة بها.
إن التداعيات على منطقة الشرق الأوسط وشمال أفريقيا، في ظل أزمات موارد المياه الشديدة والحاجة الملحة لإدارة الاستهلاك، تضاعف ضرورة الاستفادة من التجارب العالمية في مجال إعادة تدوير مياه الصرف الصحي وأنظمة الترشيح المتقدمة. إن تبني مناهج حديثة في الصناعات يمكن أن يمنع وقوع كوارث بيئية.
تؤكد الخلاصة النهائية أن سوق الترشيح الغشائي سيشهد اتجاهاً متصاعداً ومستداماً حتى عام 2035، مبنياً على معايير بيئية صارمة، وسيتركز خلق القيمة الأساسية في قطاع الخدمات والصيانة.
 البريد الإلكتروني الرسمي لمركز رؤية المياه: